Quand vous commandez un colis ou qu’un supermarché reçoit ses palettes de produits frais, un transporteur routier a assuré la liaison. Le secteur du transport routier de marchandises en France pèse plusieurs dizaines de milliards d’euros et emploie des centaines de milliers de personnes. Mais derrière cette masse, quelques grands groupes concentrent une part significative des flux logistiques nationaux.
Rachats et fusions : la carte du transport routier français se redessine
Les classements des plus gros transporteurs changent plus vite qu’on ne le pense. La raison : les opérations de croissance externe se multiplient. Les grands groupes absorbent des spécialistes régionaux pour élargir leur couverture géographique ou ajouter un savoir-faire (froid, vrac, messagerie).
Un exemple récent illustre bien ce mouvement. En août 2026, Geodis, filiale logistique du groupe SNCF, a annoncé l’intégration du groupe normand Malherbe, basé à Rots dans le Calvados. L’objectif affiché : viser le top 3 du transport routier français grâce à cette acquisition. Ce type d’opération rebat les cartes des palmarès établis, car les classements annuels ne reflètent pas toujours les fusions les plus récentes.
Pour mieux comprendre qui sont les principales entreprises de transport routier en France, il faut donc regarder au-delà du chiffre d’affaires brut et suivre ces recompositions de près.
Pénurie de conducteurs poids lourds : le vrai frein à la croissance des flottes
Vous avez déjà remarqué que certains transporteurs refusent des contrats faute de chauffeurs disponibles ? Ce n’est pas anecdotique. La pénurie de conducteurs routiers est un problème structurel qui touche l’ensemble du secteur, des PME régionales aux leaders nationaux.
Le souci ne se limite pas au nombre de permis délivrés. Beaucoup de titulaires du permis poids lourd ne souhaitent pas exercer durablement le métier, en raison des contraintes horaires, de l’éloignement familial et des conditions de travail sur la route. Les projections indiquent que cette tension sur l’emploi devrait persister au moins jusqu’au milieu des années 2030.
Conséquence directe pour les grandes entreprises de transport : elles investissent dans la fidélisation. Primes, amélioration du confort des cabines, plannings mieux organisés. Ce facteur humain pèse autant que la taille de la flotte dans la capacité réelle d’un transporteur à honorer ses engagements.
Décarbonation des flottes : obligations réglementaires et réalité du terrain
La transition écologique du transport routier n’est plus un sujet théorique. La loi LOM (Loi d’Orientation des Mobilités) impose aux entreprises disposant de flottes importantes de renouveler une part croissante de leurs véhicules avec des modèles à faibles émissions. Ce calendrier s’accélère et concerne directement les acteurs du classement des premiers transporteurs français.
Camions électriques et infrastructures de recharge
Plusieurs constructeurs proposent désormais des poids lourds électriques. Sur le terrain, les retours montrent que ces véhicules fonctionnent bien pour de la distribution urbaine ou régionale, notamment en transport frigorifique. Un camion frigo 100 % électrique, par exemple, supprime à la fois les émissions du moteur et le bruit du groupe froid diesel.
Le frein principal reste l’infrastructure. Le règlement européen AFIR (Alternative Fuels Infrastructure Regulation) fixe des objectifs de déploiement de bornes de recharge pour poids lourds, mais le réseau français de recharge haute puissance accuse un retard par rapport aux échéances prévues. Pour un transporteur, investir dans un camion électrique sans certitude de pouvoir le recharger sur ses itinéraires habituels représente un risque financier concret.
Zones à faibles émissions : un accélérateur de renouvellement
Les ZFE-m (zones à faibles émissions mobilité) se déploient dans les grandes agglomérations françaises. Elles interdisent progressivement l’accès aux véhicules les plus polluants. Pour les transporteurs qui livrent en centre-ville, le calendrier des ZFE dicte le rythme de renouvellement de la flotte, parfois plus vite que ce que permet la trésorerie.
- Les véhicules classés Crit’Air 4 et 5 sont déjà interdits dans plusieurs métropoles, ce qui pousse à remplacer les camions les plus anciens
- Le passage à l’électrique ou au biogaz devient un critère de compétitivité pour décrocher des contrats avec la grande distribution ou les collectivités
- Les transporteurs qui anticipent ces contraintes gagnent un avantage concurrentiel sur les appels d’offres publics et privés
Supply chain intégrée : pourquoi les transporteurs deviennent des logisticiens
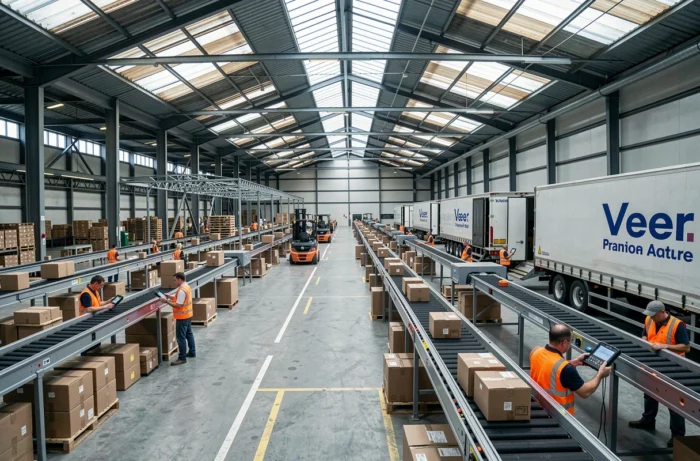
Un transporteur, historiquement, déplace des marchandises d’un point A à un point B. Cette définition ne correspond plus à la réalité des grands groupes français. Geodis, XPO Logistics, STEF ou Ceva Logistics proposent aujourd’hui une gestion complète de la supply chain : entreposage, préparation de commandes, gestion des flux retours, pilotage informatique des stocks.
Pourquoi ce glissement ? Parce que les donneurs d’ordre (industriels, distributeurs, e-commerçants) cherchent un interlocuteur unique capable de gérer l’ensemble de la chaîne logistique. Un transporteur qui ne propose que du roulage se retrouve en concurrence frontale sur les prix. Celui qui intègre des services logistiques à forte valeur ajoutée fidélise ses clients et améliore ses marges.
- STEF combine transport frigorifique et gestion d’entrepôts sous température dirigée, ce qui en fait un acteur difficilement remplaçable pour l’agroalimentaire
- Geodis développe des solutions de logistique contractuelle sur mesure pour l’industrie et le e-commerce
- Des groupes comme Mousset se spécialisent dans le transport de produits volumineux ou sensibles, associant expertise métier et logistique dédiée
Cette évolution vers la logistique intégrée explique pourquoi le classement des transporteurs se lit aussi comme un classement d’acteurs logistiques. Le chiffre d’affaires transport pur ne raconte qu’une partie de l’histoire.
Le secteur du transport routier français traverse une période de transformation rapide. Entre consolidation par rachats, pression réglementaire sur la décarbonation et mutation vers la logistique globale, les entreprises qui figureront demain en tête des classements ne seront pas forcément celles d’aujourd’hui. La capacité à recruter des conducteurs et à électrifier les flottes départagera les leaders des suiveurs dans les années qui viennent.